
Cómo evitar que el récord de ventas de noviembre asfixie la caja.
En estos días en la mayoría de las empresas, la atmósfera en las empresas está dominada por la euforia comercial. Los paneles de control de las plataformas de comercio electrónico y los sistemas ERP proyectan curvas de ventas verticales: faltan escasos días para el Single’s Day (11/11), el Black Friday asoma en el horizonte inmediato y los objetivos de facturación anual parecen al alcance de la mano.
Sin embargo, en las áreas financieras se hay una cierta tensión silenciosa consecuencia de la posibilidad que se produzca el estrangulamiento de la tesorería.
Puede llegar a ocurrir que en este periodo temporal, las necesidades que tenemos para gestionar la cadena de suministro, lleve a las empresas a morir de éxito.
Facturar un 250% más en un periodo concentrado de cuatro semanas exige un esfuerzo de caja monumental semanas antes de que el dinero de esas ventas entre de forma líquida en la cuenta bancaria. Hay que abonar las facturas de aprovisionamiento de stock adquirido entre agosto y septiembre, pagar semanalmente a las Empresas de Trabajo Temporal (ETT) por el personal de refuerzo, adquirir palets y consumibles de embalaje al contado y adelantar los fletes a los operadores de transporte urgente.
Si la pyme no gobierna con precisión milimétrica su Ciclo de Caja y no blinda sus pasarelas contra la retención de fondos y el fraude en los cobros, el récord histórico de ventas de noviembre puede transformarse, a comienzos de diciembre, en una crisis de liquidez incapaz de afrontar las nóminas ordinarias, la paga extraordinaria de Navidad y las liquidaciones tributarias del ejercicio.
El problema fundamental de la tesorería en temporada alta radica en la asincronía temporal entre los compromisos de pago operativos y la disponibilidad real de los fondos cobrados.
La Brecha de Liquidez:
- PAGOS INMEDIATOS (Semanas 44 a 48):
- Vencimiento pagarés proveedores de stock (Septiembre)
- Facturación semanal de ETT y horas extra de almacén.
- Compra de embalaje, etiquetas y precinto
- Depósitos de garantía y fletes de arrastre dedicados
- COBROS DEMORADOS (Semanas 47 a 51:
- Retenciones de seguridad en pasarelas (Stripe/Adyen)
- Saldo bloqueado por marketplaces (Amazon/Miravia)
- Liquidaciones de contra-reembolso de transportistas
- Plazos a 60 días en cuentas mayoristas B2B
El Ciclo de Caja (CCC) mide los días que transcurren desde que la empresa paga una unidad monetaria por materias primas o mercancía hasta que la recupera mediante el cobro de la venta:

En meses normales, la empresa equilibra esta ecuación compensando los cobros diarios con los plazos pactados con proveedores (de 60 a 90 días). Sin embargo, en noviembre el volumen se multiplica por tres, lo que dispara exponencialmente el importe total del circulante inmovilizado. Si el cobro efectivo se retrasa apenas 7 o 10 días por problemas operativos o retenciones de pasarela, la caja entra en números rojos, aunque el margen contable teórico de la venta sea positivo.
Para que mitigar ese problemas podemos actuar en diferentes frentes:
- Pagos contra reembolso. Muchas pequeñas empresas mantienen el pago contra-reembolso como herramienta para mitigar el abandono de carrito entre consumidores desconfiados. En el pico de ventas del Q4, esta decisión operativa representa un auténtico suicidio financiero por tres motivos:
- Demora en la liquidación de fondos: Aunque el destinatario entrega el dinero en efectivo al repartidor en el momento de la entrega, las agencias de transporte no transfieren esos importes de forma inmediata. Los contratos habituales establecen liquidaciones quincenales o mensuales que, sumadas a los procesos de conciliación interna del transportista, hacen que el dinero tarde entre 20 y 35 días en ingresar en la cuenta corriente de la empresa.
- Comisiones de intermediación abusivas: La agencia aplica un recargo por gestión de cobro que oscila habitualmente entre el 3% y el 5% sobre el valor facial del pedido, devorando el ya comprimido margen comercial del producto promocionado.
- Tasa de rechazo en muelle: Durante el Black Friday, la tasa de envíos contra-reembolso rehusados en puerta por compradores impulsivos o arrepentidos trepa hasta el 18% – 22%. La empresa asume el coste del flete de ida, el porte de retorno, la mano de obra, sin haber percibido un solo euro.
Conclusion:
- Restringir el contra-reembolso o aplicar un recargo explícito al comprador equivalente al 100% del coste del servicio.
- Priorizar pasarelas digitales con abono en 24/48 horas.
- Pasarelas de pago (Stripe, Shopify Payments, Adyen, PayPal) y marketplaces (Amazon, Miravia, PcComponentes).
Cuando una cuenta comercial que factura habitualmente 40.000 € al mes pasa repentinamente a procesar 150.000 € en diez días, los sistemas automatizados de fraude de las plataformas activan alertas de riesgo por posible quiebra encubierta o estafa. La consecuencia inmediata es la imposición de una reserva de garantía: retienen de forma preventiva entre el 10% y el 20% de todas las ventas brutas durante 60 a 90 días para cubrir posibles devoluciones y disputas .
Para evitar que este bloqueo congele la caja de la empresa a mitad de campaña, el departamento financiero debe ejecutar dos acciones preventivas inmediatas:
- Notificación proactiva de picos de venta: Enviar a principios de noviembre al gestor de cuenta de la pasarela de pagos una previsión documentada del volumen de ventas esperado para el 11/11 y Black Friday, aportando facturas de compra de stock y contratos de transporte que demuestren capacidad física de entrega.
- Conciliación semanal automatizada: Cruzar los registros de pedidos enviados del SGA con las liquidaciones de abono del marketplace, identificando y reclamando discrepancias antes de que se acumulen en saldos no reclamados.
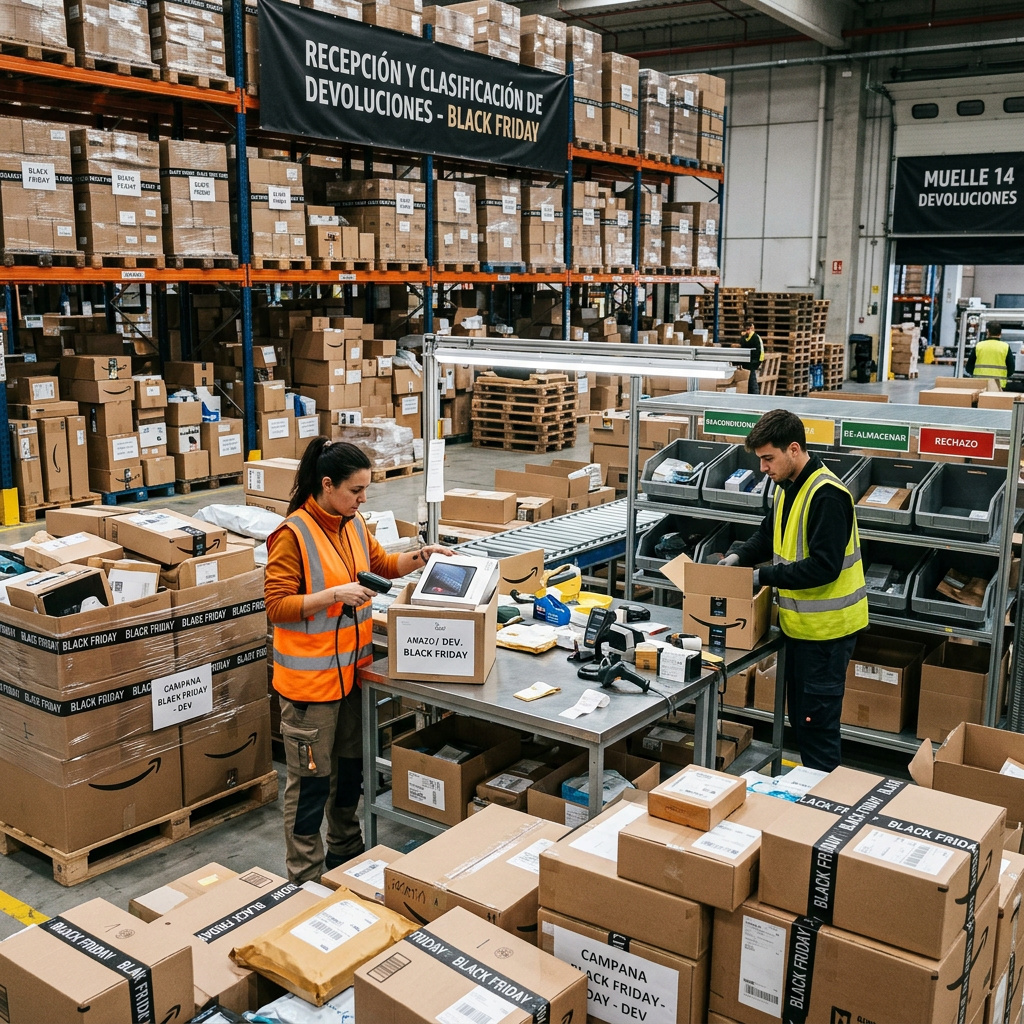
- La logística inversa. El auge de las devoluciones durante las semanas punta no solo es un problema de inventario; es una fuga directa de tesorería. Si la empresa opera con sistemas automáticos que autorizan el reembolso bancario tan pronto como el paquete recibe el primer escaneo de recogida por la agencia de transporte, la caja queda indefensa ante el problema. Debemos por tanto
- Prohibir reembolsos por escaneo en ruta: Ningún abono económico debe emitirse de forma automática antes de que el producto sea recibido físicamente en la estación de triaje del almacén.
- Validar por peso teórico inverso: El sistema debe contrastar el peso registrado por la báscula de retorno frente al peso teórico del producto expedido. Una discrepancia superior al
bloquea el reembolso y envía la orden a revisión manual para evitar el timo de la «caja con piedras o catálogos».
- Auditoría de reincidencia: Clientes con una ratio histórica de devoluciones superior al 30% o reclamaciones previas por paquete vacío deben quedar excluidos de cualquier política de abono exprés, demorando la transferencia hasta la apertura e inspección pericial del contenido.
En la alta intensidad del último trimestre, la contabilidad financiera y la operativa de almacén están interconectadas de manera indisoluble. No tiene sentido optimizar las rutas de picking, negociar céntimos en el embalaje o blindar los muelles de carga si el dinero derivado de esas operaciones queda bloqueado en una pasarela de pago o atrapado en albaranes de contra-reembolso impagados.
Para las empresas, gobernar el circulante es tan vital como llenar las estanterías de stock, hay que garantizar que el esfuerzo titánico del equipo se traduzca en lo único que consolida el crecimiento de una compañía: una tesorería sólida, disponible y rentable al cierre del ejercicio.


Deja una respuesta